


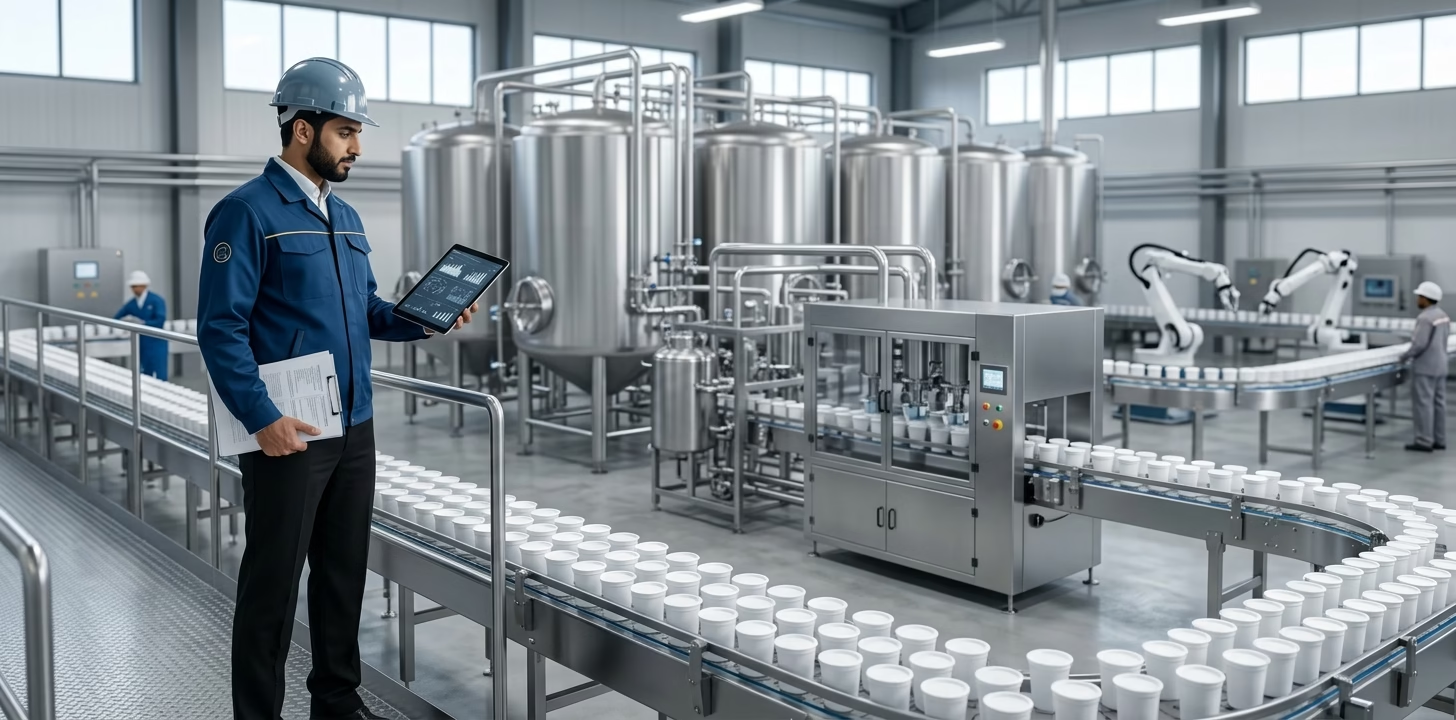
يمثل مصنع زبادي مشروعًا صناعيًا يرتبط بقطاع غذائي يتمتع بقاعدة إنتاج محلية قوية في السعودية؛ فقد بلغت نسبة الاكتفاء الذاتي من منتجات الألبان 131% خلال 2024 وفق الهيئة العامة للإحصاء، بينما تجاوز إنتاج الحليب الخام في مشاريع الأبقار المتخصصة 2.7 مليار لتر في العام نفسه، وتوفر هذه المؤشرات أساسًا مهمًا لفهم البيئة الإنتاجية قبل تقدير احتياجات المشروع وتحديد حجمه وطاقة التشغيل المناسبة.
ولا يمكن تحديد تكلفة مشروع مصنع زبادي برقم موحد، لأن الاستثمار يتأثر بعومال كثيرة، منها: الطاقة الإنتاجية، ومساحة المنشأة، ومستوى الأتمتة، وأسعار خطوط الإنتاج، وتجهيزات التبريد والتعبئة، وتكاليف المواد الخام والتشغيل، كما أظهرت الإحصاءات الرسمية أن نصيب الفرد من الحليب المتاح للاستهلاك بلغ 70.3 لترًا سنويًا في 2024، ما يدعم أهمية تحليل الطلب ضمن دراسة المشروع، دون اعتبار هذه المؤشرات ضمانًا للربحية.
ما العوامل التي تحدد تكلفة إنشاء مصنع زبادي؟
لا تبدأ عملية تقدير الاستثمار من أسعار المعدات فقط، بل من تحديد النموذج التشغيلي للمصنع والطاقة الإنتاجية والمنتجات التي سيطرحها في السوق، وتساعد هذه الخطوة على تحويل فكرة المشروع إلى احتياجات فنية ومالية قابلة للقياس، لأن مصنعًا يستهدف إنتاج كميات محدودة من الزبادي يختلف في متطلباته عن منشأة صناعية ذات خطوط إنتاج آلية وطاقة أكبر، لذلك يجب ربط كل قرار فني بتأثيره المباشر في الاستثمار والتشغيل:
- الطاقة الإنتاجية:
تحدد الكمية المستهدفة يوميًا حجم خطوط الإنتاج والخزانات والمعدات ومساحات التخزين والتبريد، كما تؤثر في عدد العاملين وحجم المواد الخام ورأس المال العامل.
- نوع المنتجات:
يختلف الاستثمار بحسب اقتصار النشاط على الزبادي التقليدي أو إضافة منتجات وأحجام وتركيبات أخرى، إذ تحتاج كل فئة إلى متطلبات إنتاج وتعبئة وتخزين قد تؤثر في هيكل التكلفة.
- الموقع ومساحة المنشأة:
ترتبط التكلفة بقيمة الأرض أو الإيجار وأعمال الإنشاء والتجهيز، إلى جانب المساحات المطلوبة للإنتاج والتخزين والمختبرات والمرافق وحركة المواد والمنتجات.
- مستوى الأتمتة:
يؤثر الاعتماد على خطوط آلية أو شبه آلية في الاستثمار الأولي، لكنه يرتبط أيضًا بالطاقة الإنتاجية والعمالة ومعدلات الكفاءة، لذلك ينبغي تقييمه ضمن دورة التشغيل كاملة.
- التبريد والتخزين:
تحتاج منتجات الألبان إلى إدارة دقيقة لدرجات الحرارة خلال مراحل الإنتاج والتخزين والتوزيع، ما يجعل تجهيزات التبريد وحفظ المنتجات عنصرًا أساسيًا في التخطيط الفني والمالي.
- التعبئة والتغليف:
تختلف احتياجات المشروع بحسب شكل العبوة وأحجام المنتجات وسرعة خط التعبئة، كما تدخل تكلفة العبوات والمواد المستخدمة في التغليف ضمن تكلفة الوحدة النهائية.
- المواد الخام:
يجب تقدير احتياجات المصنع من الحليب والمكونات الأخرى وفق الطاقة الإنتاجية، مع دراسة أسعار الموردين وتكاليف النقل والتخزين وأثر تغير أسعار المدخلات في التكلفة التشغيلية.
- المتطلبات النظامية والجودة:
ينبغي إدراج تكاليف التجهيزات والإجراءات المرتبطة بالسلامة الغذائية ومراقبة الجودة والتراخيص والاشتراطات ذات الصلة بالنشاط، لأنها جزء من تكلفة تأسيس وتشغيل المنشأة وليست بنودًا ثانوية.
كيف تساعد دراسة جدوى مصنع زبادي في تقدير الاستثمار؟
تساعد دراسة جدوى مصنع زبادي على تحويل عناصر المشروع الفنية والتشغيلية إلى نموذج مالي يوضح حجم الاستثمار المطلوب وتوزيع الإنفاق ومصادر الإيرادات والتكاليف المتوقعة، وتزداد أهمية هذا التحليل مع اتساع سوق الألبان المحلي؛ فقد بلغ متوسط نصيب الفرد من الكميات المتاحة للاستهلاك من الحليب ومنتجاته نحو 70.3 لتر سنويًا خلال 2024 وفق بيانات الهيئة العامة للإحصاء، وهو مؤشر يمكن الاستفادة منه عند دراسة حجم الطلب، دون اعتباره قياسًا مباشرًا لسوق الزبادي وحده:
- تحديد الاستثمار الرأسمالي:
تبدأ الدراسة بحصر الأصول المطلوبة، مثل المباني، وخطوط الإنتاج، وخزانات التصنيع، وأنظمة التبريد، ومعدات التعبئة، والمختبرات والمرافق، ويساعد هذا الحصر على تحديد تكلفة تأسيس المشروع قبل بدء التشغيل، مع الفصل بين الأصول التي تحتاج إلى استثمار أولي والمصروفات التي تتكرر خلال دورة التشغيل.
- حساب تكاليف التشغيل:
تشمل التكاليف المتغيرة المواد الخام ومواد التعبئة والطاقة والنقل وبعض مستلزمات الإنتاج، بينما تشمل التكاليف الثابتة الرواتب والإيجارات والصيانة والتأمين والمصروفات الإدارية، ويتيح فصل هذه البنود معرفة مدى تأثر تكلفة الوحدة بتغير حجم الإنتاج وأسعار المدخلات.
- تقدير الطاقة الإنتاجية الفعلية:
لا يكفي تحديد الطاقة النظرية لخط الإنتاج، بل ينبغي تقدير نسبة التشغيل الفعلية وساعات العمل ومعدلات التوقف والصيانة والهدر، ويساعد ذلك في بناء توقعات أكثر واقعية للإنتاج والمبيعات بدل افتراض تشغيل المصنع بكامل طاقته منذ اليوم الأول.
- تحليل تكلفة الوحدة:
يمكن توزيع التكاليف المرتبطة بالإنتاج على عدد الوحدات المنتجة للوصول إلى تكلفة تقديرية للعبوة، وتصبح هذه الخطوة مهمة عند مقارنة أحجام العبوات والوصفات المختلفة وتحديد أثر كل منتج في إجمالي التكلفة، مع مراعاة أن السعر النهائي يتأثر أيضًا بالتوزيع والبيع وهوامش قنوات التجزئة.
- تقدير الاحتياج إلى رأس المال العامل:
ينبغي تحديد السيولة اللازمة لشراء الحليب والمواد الأخرى، وتمويل المخزون، وسداد الأجور والفواتير، وتغطية المصروفات خلال الفترة التي تسبق انتظام التدفقات النقدية، وهذا يمنع الخلط بين تكلفة إنشاء المصنع والسيولة اللازمة لاستمراره في مرحلة التشغيل الأولى.
- اختبار سيناريوهات التكلفة:
من المهم إعداد أكثر من سيناريو، خصوصًا في البنود الحساسة مثل أسعار المواد الخام والطاقة والتعبئة والنقل، ويمكن قياس أثر ارتفاع أو انخفاض هذه البنود على تكلفة الوحدة والتدفقات النقدية ونقطة التعادل، بدل الاعتماد على تقدير مالي واحد.
- ربط الاستثمار بحجم السوق:
لا ينبغي تحديد حجم المصنع بناءً على الطاقة الإنتاجية المتاحة للمعدات فقط، بل وفق حجم الطلب المستهدف وقنوات التوزيع والقدرة على الوصول إلى العملاء، وتوفر البيانات الرسمية عن قطاع الألبان مؤشرات أولية يمكن دمجها مع البحث السوقي الميداني وتحليل المنافسين لتقدير حجم الفرصة بصورة أكثر دقة.
- قياس نقطة التعادل:
توضح نقطة التعادل حجم المبيعات الذي يغطي التكاليف الثابتة والمتغيرة دون تحقيق ربح أو خسارة، ويساعد هذا المؤشر المستثمر على معرفة الحد الأدنى من المبيعات الذي يحتاج إليه المصنع لتغطية التزاماته التشغيلية، مع اختبار مدى حساسيته لتغير الأسعار أو حجم الإنتاج.
ما هي خطوات تقدير تكلفة مصنع زبادي قبل إطلاق المشروع؟
يتطلب تقدير تكلفة مصنع زبادي قبل الإطلاق الانتقال من التقديرات العامة إلى أرقام مبنية على مواصفات فنية وعروض أسعار واحتياجات تشغيلية واضحة، ولا ينبغي فصل التقدير المالي عن متطلبات السوق والاشتراطات الغذائية؛ إذ أظهرت بيانات الهيئة العامة للإحصاء لعام 2024 وصول نسبة الاكتفاء الذاتي من منتجات الألبان في المملكة إلى 131%، مع تسجيل نصيب الفرد من الحليب المتاح للاستهلاك 70.3 لتر سنويًا، وتوفر هذه المؤشرات سياقًا للسوق، لكنها لا تغني عن دراسة الطلب على الزبادي تحديدًا:
- تحديد الطاقة الإنتاجية المستهدفة:
يبدأ التقدير بتحديد كمية الزبادي التي يستهدف المصنع إنتاجها يوميًا وشهريًا، وعدد أيام التشغيل وساعات العمل، مع وضع نسبة تشغيل واقعية في السنوات الأولى، وتؤثر الطاقة المستهدفة مباشرة في حجم خطوط الإنتاج والخزانات وغرف التبريد والمرافق المطلوبة.
- إعداد قائمة تفصيلية بالأصول والمعدات:
يجب حصر جميع المعدات منذ استقبال الحليب وحتى التعبئة والتخزين، ثم تحديد المواصفات والطاقة لكل معدة، ومن الأفضل الحصول على عروض أسعار حديثة من موردين مؤهلين، مع إضافة تكاليف الشحن والتركيب والتشغيل التجريبي والصيانة الأولية عند الحاجة، بدل الاعتماد على سعر المعدات المعلن فقط.
- تقدير تكلفة المباني والمرافق:
تشمل هذه المرحلة مساحة المنشأة، وأعمال الإنشاء والتجهيز، والكهرباء والمياه والصرف والتهوية والتبريد ومناطق الإنتاج والتخزين والخدمات، كما ينبغي مراجعة الاشتراطات الفنية لمصانع الغذاء قبل اعتماد التصميم النهائي، لأن بعض المتطلبات النظامية قد تؤثر في المساحات والتجهيزات والتكلفة الرأسمالية، وتوفر الهيئة العامة للغذاء والدواء دليلًا فنيًا محدثًا لاشتراطات مصانع الغذاء.
- حساب تكلفة التشغيل الشهرية:
بعد تحديد الأصول، تُبنى ميزانية تشغيل تشمل الحليب ومكونات التصنيع والعبوات والطاقة والمياه والرواتب والصيانة والنقل والتسويق والمصروفات الإدارية، ويجب تقدير كل بند وفق استهلاك فعلي متوقع وأسعار توريد قابلة للتحقق، مع اختبار أثر تغير أسعار المدخلات على تكلفة الوحدة.
- تحديد احتياج رأس المال العامل:
ينبغي تقدير السيولة المطلوبة لتغطية الفترة بين شراء المواد الخام والإنتاج والتحصيل من العملاء، ويشمل ذلك قيمة المخزون، والمصروفات التشغيلية، والرواتب، والنقل، والالتزامات قصيرة الأجل، ويُعد هذا البند ضروريًا حتى لا يستهلك الاستثمار في الأصول معظم السيولة المتاحة ويترك المصنع بموارد محدودة لتمويل التشغيل.
- احتساب متطلبات الجودة والسلامة الغذائية:
يجب إدراج تكلفة المختبرات وأجهزة القياس وأنظمة الرقابة والتوثيق والتدريب ضمن النموذج المالي، كما تفرض الهيئة العامة للغذاء والدواء متطلبات مرتبطة بسلامة الغذاء وتطبيق نظام تحليل المخاطر ونقاط التحكم الحرجة HACCP في مصانع الأغذية والمياه، لذلك ينبغي إدراج المتطلبات ذات الصلة بالنشاط ضمن التكاليف قبل اعتماد الميزانية النهائية.
- تقدير تكلفة سلسلة التبريد والتوزيع:
لأن الزبادي من المنتجات التي تتطلب تداولًا وتخزينًا مناسبين، يجب احتساب غرف التبريد ومعدات مراقبة درجات الحرارة ووسائل النقل والتوزيع المبرد عند الحاجة، كما أصدرت الهيئة متطلبات تنظيمية بشأن نقل وتخزين الأغذية المبردة والمجمدة، وهو ما يجعل سلسلة التبريد عنصرًا يجب إدراجه في النموذج المالي منذ البداية.
- إعداد ثلاثة سيناريوهات مالية:
من الأفضل بناء سيناريو أساسي وآخر متحفظ وثالث يعتمد على توسع الإنتاج، مع تغيير افتراضات الطاقة والمبيعات وأسعار المواد الخام والمصروفات، ويساعد ذلك على معرفة مدى تحمل المشروع للتغيرات بدل بناء القرار على توقع واحد.
- حساب نقطة التعادل والتدفقات النقدية:
بعد تجميع الاستثمار والتكاليف التشغيلية والإيرادات المتوقعة، يمكن حساب نقطة التعادل والتدفقات النقدية وفترة استرداد رأس المال وفق افتراضات الدراسة، ولا ينبغي التعامل مع أي نسبة عائد أو فترة استرداد باعتبارها نتيجة مضمونة، لأنها تعتمد على الأسعار الفعلية وحجم المبيعات وتكاليف التشغيل وظروف السوق.
- مراجعة الأرقام قبل اتخاذ قرار التنفيذ:
الخطوة الأخيرة هي مقارنة التقديرات بعروض أسعار فعلية، والتحقق من الاشتراطات والتراخيص، ومراجعة الطاقة الإنتاجية مع حجم الطلب المستهدف، وعند ظهور فجوة كبيرة بين الاستثمار المطلوب والقدرة المتوقعة على توليد التدفقات النقدية، يمكن تعديل الطاقة أو المنتجات أو نموذج التشغيل قبل الالتزام بالإنفاق الرأسمالي.
وفي النهاية، يمثل تقدير تكلفة مشروع مصنع زبادي خطوة أساسية لفهم حجم الاستثمار المطلوب قبل البدء في التنفيذ، لكنه لا يعتمد على سعر المعدات أو تكلفة الإنشاء وحدهما، بل يشمل الأصول والتشغيل والمواد الخام والتبريد والتعبئة ورأس المال العامل ومتطلبات الجودة والتوزيع، وتساعد دراسة هذه العناصر بصورة مترابطة على بناء تصور مالي أكثر واقعية، واختبار السيناريوهات المحتملة، وتحديد الاحتياجات التمويلية قبل اتخاذ القرار الاستثماري.