


لا تعني الأرباح التي تحققها الشركة بالضرورة توافر النقد الكافي لديها للوفاء بالتزاماتها في مواعيدها، فقد تواجه المنشأة فجوة مؤقتة في التدفقات النقدية نتيجة تأخر تحصيل مستحقات العملاء أو ارتفاع المصروفات أو زيادة احتياجات رأس المال العامل، ومن هنا تظهر أهمية وجود سيولة مالية باعتبارها عنصرًا أساسيًا في استمرارية النشاط وقدرة الشركة على إدارة التزاماتها اليومية دون ضغوط نقدية تعطل عملياتها.
وتزداد الحاجة إلى السيولة عندما تخطط الشركة للتوسع أو تحتاج إلى تمويل مخزون جديد أو تواجه التزامات مستحقة خلال فترة قصيرة أو ترغب في الاستفادة من فرصة تجارية تتطلب تمويلًا إضافيًا. لذلك، لا يبدأ التعامل مع نقص السيولة بالبحث عن تمويل سريع فقط، بل بتحديد سبب الحاجة إلى سيولة مالية وحجمها، ثم تقييم البدائل المتاحة واختيار الطريقة الأكثر ملاءمة لقدرة الشركة على السداد وتدفقاتها النقدية.
ماذا يعني وجود سيولة مالية للشركات؟
تشير وجود سيولة مالية إلى قدرة الشركة على توفير النقد أو الأصول التي يمكن تحويلها إلى نقد بسرعة، بما يكفي للوفاء بالتزاماتها قصيرة الأجل في مواعيد استحقاقها، مثل: الرواتب، والموردين، والمصروفات التشغيلية، والأقساط، والالتزامات الأخرى، ولا ترتبط السيولة بحجم أصول الشركة أو قيمة مبيعاتها فقط، بل بمدى قدرتها على تحويل مواردها إلى نقد في الوقت المناسب دون التأثير سلبًا في استمرارية النشاط، ويختلف المفهوم عن كل من الربحية والتدفق النقدي، رغم وجود علاقة مباشرة بينها، كما يلي:
- السيولة المالية: تقيس قدرة الشركة على الوفاء بالتزاماتها قصيرة الأجل باستخدام النقد المتاح أو الأصول القابلة للتحويل إلى نقد بسرعة.
- الربحية: تعبر عن قدرة الشركة على تحقيق إيرادات تتجاوز تكاليفها ومصروفاتها خلال فترة محددة، وفقًا للمعالجة المحاسبية المعتمدة.
- التدفق النقدي: يوضح حركة الأموال الداخلة إلى الشركة والخارجة منها خلال فترة زمنية، ويساعد على معرفة مصادر النقد واستخداماته ومدى كفاية التدفقات لتمويل النشاط.
متى تحتاج الشركة إلى سيولة مالية سريعة؟
تظهر الحاجة إلى سيولة مالية سريعة عندما تحتاج الشركة إلى توفير النقد خلال فترة قصيرة للتعامل مع التزام مستحق أو الاستفادة من فرصة تجارية لا تسمح بالانتظار طويلًا، ولا يعني ذلك بالضرورة وجود مشكلة مالية مزمنة، فقد تكون الشركة مستقرة وقادرة على تحقيق الأرباح، لكنها تواجه فجوة مؤقتة بين توقيت دخول الأموال وتوقيت استحقاق المدفوعات، وتحديد سبب الحاجة إلى السيولة يساعد على اختيار وسيلة التمويل المناسبة وحجم المبلغ المطلوب، ومن أبرز الحالات التي قد تدفع الشركة إلى البحث عن السيولة:
- التزامات مستحقة قريبًا: مثل رواتب الموظفين، مستحقات الموردين، الإيجارات أو الأقساط والالتزامات التشغيلية التي يحين موعد سدادها قبل توافر النقد المتوقع.
- فجوة مؤقتة في التدفقات النقدية: قد تتزامن المصروفات مع تأخر الإيرادات، ما يخلق فجوة نقدية مؤقتة تحتاج الشركة إلى تغطيتها حتى وصول التحصيلات المتوقعة.
- طلب شراء كبير يتطلب تمويلًا: قد تحصل الشركة على طلبية كبيرة تحتاج إلى شراء كميات إضافية من المواد أو المنتجات قبل تحصيل قيمة المبيعات، وهو ما يتطلب توفير رأس مال عامل إضافي.
- فرصة تجارية تحتاج إلى تمويل سريع: مثل فرصة شراء مخزون بسعر مناسب، أو تنفيذ عقد جديد، أو التوسع في نشاط قائم، عندما يكون التأخير في توفير التمويل سببًا في فقدان الفرصة.
- تأخر تحصيل مستحقات العملاء: عندما تعتمد الشركة على مبالغ مستحقة لدى العملاء، فإن تأخر السداد قد يؤثر في قدرتها على تغطية التزاماتها الحالية، حتى مع وجود إيرادات ومبيعات مسجلة.
كيفية الحصول على سيولة مالية للشركات؟
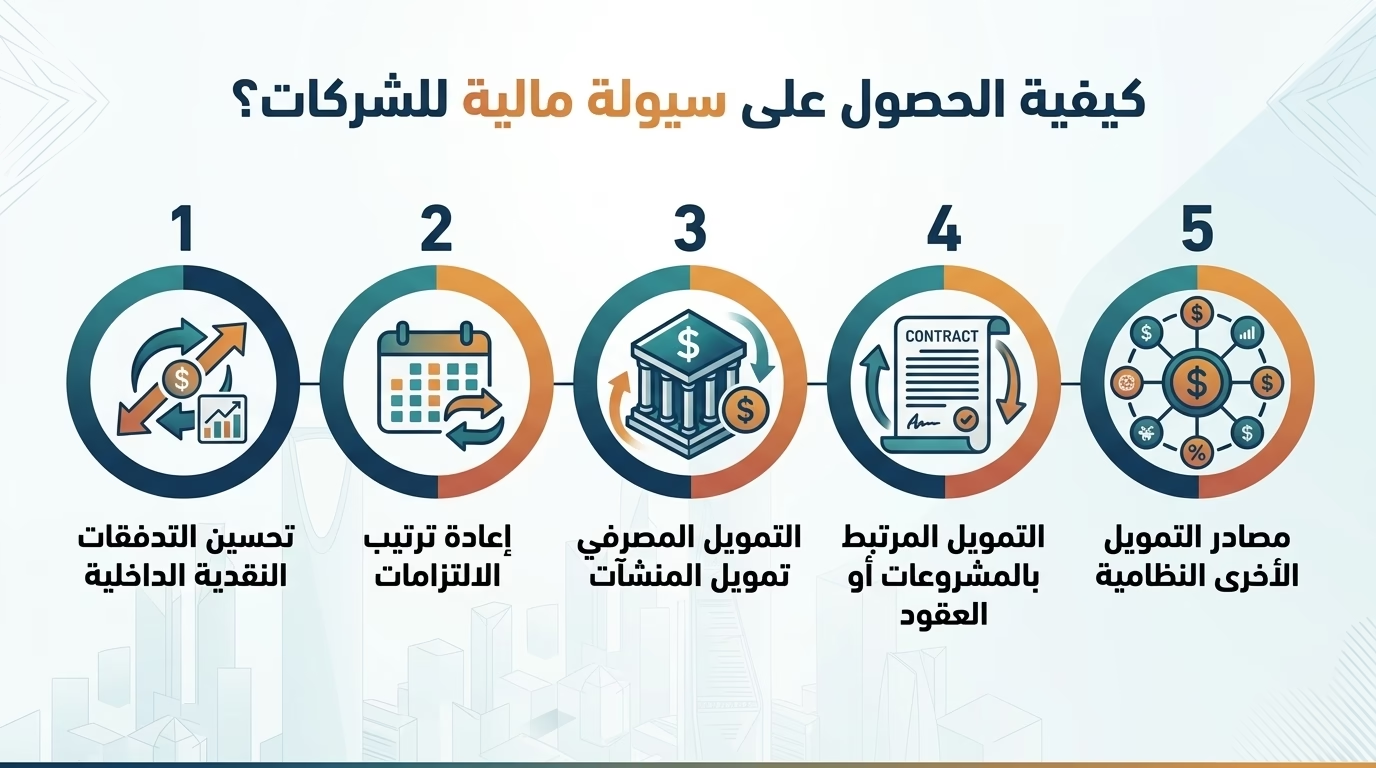
تختلف طريقة الحصول على سيولة مالية من شركة إلى أخرى بحسب سبب الحاجة إلى النقد، وحجم المبلغ المطلوب، وطبيعة النشاط، وتوقيت التدفقات النقدية المتوقعة. لذلك، لا يبدأ القرار باختيار مصدر التمويل الأسرع، وإنما بتحديد حجم الفجوة النقدية ومدتها، ثم دراسة البدائل التي يمكن أن توفر السيولة دون تحميل الشركة التزامات تتجاوز قدرتها على السداد، ومن أبرز الخيارات التي يمكن للشركات بحثها:
1. تحسين التدفقات النقدية الداخلية
قد تتمكن الشركة من معالجة جزء من احتياجاتها النقدية دون اللجوء إلى تمويل خارجي، من خلال تحسين إدارة التدفقات الداخلة والخارجة. ويشمل ذلك تسريع تحصيل مستحقات العملاء، ومراجعة آجال السداد مع الموردين، وتحسين إدارة المخزون، ومراجعة المصروفات غير الضرورية. ويساعد هذا النهج على تقليل الفجوة بين توقيت تحصيل الإيرادات وتوقيت سداد الالتزامات.
2. إعادة ترتيب الالتزامات
عندما يكون ضغط السيولة مؤقتًا، يمكن للشركة دراسة إمكانية إعادة ترتيب بعض التزاماتها أو مواعيد السداد، متى كان ذلك ممكنًا ومتوافقًا مع الاتفاقات المبرمة مع الأطراف المعنية. وقد يساعد توزيع المدفوعات بصورة أكثر ملاءمة للتدفقات النقدية المتوقعة على تخفيف الضغط قصير الأجل، دون الحاجة بالضرورة إلى زيادة حجم التمويل.
3. التمويل المصرفي أو تمويل المنشآت
يمكن للشركة دراسة المنتجات التمويلية التي تقدمها البنوك أو الجهات المتخصصة في تمويل المنشآت، وفقًا لطبيعة نشاطها وأهلية المنشأة والشروط المطبقة على كل منتج. ويحتاج هذا الخيار إلى مقارنة قيمة التمويل بالتكلفة الإجمالية، وفترة السداد، وحجم الأقساط، وتأثير الالتزام الجديد في التدفقات النقدية المستقبلية قبل اتخاذ القرار.
4. التمويل المرتبط بالمشروعات أو العقود
قد تكون بعض احتياجات السيولة مرتبطة بمشروع أو عقد محدد لدى الشركة، خصوصًا عندما يتطلب تنفيذ العمل شراء مواد أو توظيف موارد أو تحمل مصروفات قبل تحصيل الإيرادات. وفي هذه الحالة، يمكن دراسة خيارات تمويل ترتبط بالنشاط أو بالتدفقات النقدية المتوقعة من المشروع، مع تقييم قدرة الإيرادات المستقبلية على تغطية الالتزامات الناتجة عن التمويل.
5. مصادر التمويل الأخرى النظامية
توجد مصادر تمويل أخرى يمكن أن تختلف ملاءمتها بحسب طبيعة الشركة وحجمها ووضعها المالي وأهلية المنشأة واللوائح المطبقة، لذلك، ينبغي دراسة كل مصدر وفق شروطه وتكلفته والتزاماته، بدل التعامل معه باعتباره حلًا عامًا لجميع حالات نقص السيولة.
ما الخطوات الرسمية للحصول على سيولة مالية؟
لا تقتصر عملية الحصول على سيولة مالية على تقديم طلب تمويل وانتظار الموافقة، بل تمر عادةً بمجموعة من الخطوات التي تساعد الشركة على تحديد احتياجاتها واختيار مصدر التمويل المناسب والاستعداد لمتطلبات الجهة الممولة، وتختلف الإجراءات والمستندات التفصيلية بحسب نوع التمويل والجهة المقدمة له، إلا أن المسار العام يمكن أن يبدأ بالخطوات التالية:
- تحديد حجم الحاجة المالية وسببها
تبدأ الشركة بتحديد قيمة السيولة التي تحتاج إليها بصورة دقيقة، مع توضيح الغرض من استخدامها والمدة التي تحتاج خلالها إلى المبلغ. ويساعد تحديد السبب، سواء كان تغطية مصروفات تشغيلية أو تمويل مخزون أو تنفيذ مشروع، على اختيار نوع التمويل وفترة السداد بما يتناسب مع طبيعة الحاجة.
- تحليل الوضع المالي للشركة
قبل التقدم للحصول على التمويل، تحتاج الشركة إلى مراجعة وضعها المالي، بما يشمل القوائم المالية، والتدفقات النقدية، والالتزامات القائمة، والذمم المدينة والدائنة، ورأس المال العامل. ويساعد هذا التحليل على تحديد حجم الفجوة النقدية الفعلية وتقييم قدرة الشركة على تحمل التزامات تمويلية جديدة وسدادها في مواعيدها.
- تحديد مصدر التمويل المناسب
بعد تحديد الاحتياج والوضع المالي، تتم مقارنة مصادر التمويل المتاحة وفق مجموعة من العوامل، مثل التكلفة، ومدة التمويل، وجدول السداد، والضمانات المطلوبة، وشروط الأهلية، والمتطلبات الإجرائية. ولا ينبغي اختيار المصدر بناءً على سرعة توفير السيولة فقط، بل على مدى توافقه مع التدفقات النقدية وقدرة الشركة على السداد.
- تجهيز المستندات والبيانات المطلوبة
تحتاج الجهة الممولة عادةً إلى مجموعة من البيانات والمستندات التي تساعدها على التحقق من وضع المنشأة وتقييم طلبها. وقد تشمل هذه المستندات الوثائق النظامية، والبيانات والقوائم المالية، والمعلومات المتعلقة بالنشاط، والبيانات الخاصة بالإيرادات والالتزامات، وفقًا لمتطلبات الجهة ونوع المنتج التمويلي.
- تقديم الطلب واستكمال إجراءات التقييم
بعد تجهيز البيانات، تقدم الشركة طلب التمويل إلى الجهة المختارة وتستكمل الإجراءات المطلوبة. وقد تخضع المنشأة لعمليات تحقق وتقييم مالي وائتماني لدراسة قدرتها على السداد، إلى جانب مراجعة طبيعة النشاط وحجم التمويل المطلوب والبيانات المقدمة، وذلك بحسب الجهة ونوع التمويل.
- مراجعة شروط التمويل قبل الالتزام
تُعد هذه الخطوة مهمة قبل الموافقة النهائية؛ إذ ينبغي للشركة مراجعة التكلفة الإجمالية للتمويل، ومدة السداد، وقيمة وتوقيت الدفعات، والضمانات، والرسوم، وأي التزامات أو شروط إضافية. ولا يكفي النظر إلى قيمة المبلغ الذي ستحصل عليه الشركة، بل يجب معرفة التكلفة الفعلية للتمويل وتأثير أقساطه والتزاماته في التدفقات النقدية المستقبلية.
- إدارة السيولة بعد الحصول عليها
لا تنتهي عملية الحصول على التمويل بمجرد وصول المبلغ إلى حساب الشركة، بل تبدأ مرحلة إدارة السيولة واستخدامها وفق الغرض المحدد لها. ويشمل ذلك متابعة أوجه الإنفاق، ومراقبة التدفقات النقدية، والتأكد من قدرة الشركة على الوفاء بمواعيد السداد، ومراجعة أثر التمويل في النشاط والنتائج المالية بصورة دورية.
7 أخطاء يجب تجنبها عند البحث عن سيولة مالية
قد يؤدي التعامل مع نقص السيولة بصورة متسرعة إلى زيادة الضغط المالي بدلًا من معالجته، خصوصًا عندما تتخذ الشركة قرارًا تمويليًا قبل تحديد حجم احتياجاتها الفعلية أو دراسة قدرتها على السداد، فالحصول على النقد في الوقت المناسب لا يعني بالضرورة أن الحل المختار مناسب على المدى المتوسط أو الطويل، إذ قد تترتب عليه تكاليف وأقساط والتزامات تؤثر في التدفقات النقدية المستقبلية، لذلك، من المهم تقييم سبب الحاجة إلى سيولة مالية، ومقارنة البدائل المتاحة، واختيار التمويل وفق احتياجات الشركة ووضعها المالي. ومن أبرز الأخطاء التي ينبغي تجنبها:
- طلب تمويل أكبر من الحاجة الفعلية: الحصول على مبلغ يتجاوز الاحتياج قد يرفع تكلفة التمويل ويضيف التزامات لا ضرورة لها.
- استخدام تمويل قصير الأجل لاحتياجات طويلة الأجل: قد يؤدي عدم توافق مدة التمويل مع طبيعة الحاجة إلى ضغوط متكررة على التدفقات النقدية.
- تجاهل التكلفة الإجمالية للتمويل: التركيز على مبلغ التمويل وحده دون حساب التكلفة والرسوم والالتزامات المرتبطة به قد يعطي صورة غير دقيقة عن تكلفة الحصول على السيولة.
- عدم إعداد خطة واضحة للسداد: ينبغي ربط مواعيد السداد بالتدفقات النقدية المتوقعة، وليس افتراض توافر النقد دون تحليل.
- الاعتماد على توقعات إيرادات متفائلة: بناء القدرة على السداد على مبيعات متوقعة دون سيناريوهات واقعية قد يزيد مخاطر التعثر.
- البحث عن سيولة مالية سريعة دون مقارنة الشروط: السرعة مهمة عند وجود التزام عاجل، لكنها لا ينبغي أن تحجب مقارنة التكلفة وفترة السداد والشروط بين البدائل المتاحة.
- تجاهل أثر الأقساط على التدفقات النقدية المستقبلية: قد يوفر التمويل النقد المطلوب حاليًا، لكنه يفرض مدفوعات مستقبلية يجب التأكد من قدرة النشاط على تحملها.
وتبدأ إدارة السيولة بفهم سبب الحاجة إلى النقد وحجمها وتوقيتها، ثم تقييم تأثيرها في العمليات والتدفقات النقدية المستقبلية، وليس بمجرد البحث عن مصدر تمويل. وتختلف كيفية الحصول على سيولة مالية وفق وضع الشركة وطبيعة احتياجاتها وقدرتها على السداد، لذلك يتطلب القرار المالي السليم دراسة التدفقات النقدية والتكاليف والالتزامات وشروط التمويل قبل اختيار الحل الذي يتناسب مع الوضع المالي للشركة.