


تحتاج المشاريع والمنشآت في مراحل مختلفة من نشاطها إلى مصادر تمويل تساعدها على التأسيس أو التوسع أو تطوير العمليات وتوفير رأس المال اللازم للنمو، وتتنوع جهات التمويل المتاحة في السعودية بحسب طبيعة النشاط وحجم المنشأة والغرض من التمويل، ما يجعل فهم طبيعة كل جهة وبرامجها خطوة مهمة قبل تقديم الطلب، خصوصًا مع اختلاف الفئات المستهدفة ومتطلبات الأهلية وشروط الاستفادة من كل برنامج.
وتضم منظومة جهات التمويل الحكومية في السعودية مؤسسات وصناديق تقدم برامج تمويلية وتنموية تستهدف قطاعات وفئات متعددة، من المنشآت الصغيرة والمتوسطة إلى المشاريع الصناعية والزراعية والسياحية وغيرها، لذلك، فإن التعرف على هذه الجهات في السعودية لا يقتصر على معرفة أسماء المؤسسات، بل يشمل فهم اختصاص كل جهة، وطبيعة التمويل الذي توفره، والشروط والمستندات المطلوبة، ومدى توافق البرنامج مع احتياجات المشروع وقدرته على السداد.
ما هو مفهوم جهات التمويل الحكومية؟
يمكن تعريف جهات التمويل الحكومية، بأنها المؤسسات والبنوك والصناديق والبرامج التي تعمل ضمن المنظومة الحكومية أو التنموية لتوفير حلول تمويلية أو دعم يساعد المنشآت ورواد الأعمال والمشروعات على الوصول إلى التمويل وتنمية أنشطتهم. وتختلف طبيعة هذه الجهات بحسب اختصاصها؛ فبعضها يقدم التمويل بصورة مباشرة، بينما تعمل جهات أخرى من خلال البنوك وشركات التمويل أو تقدم ضمانات تساعد المنشآت على الحصول على التمويل. وتوضح المنظومة الحكومية في السعودية تنوع البرامج بحسب مراحل نمو المنشأة والقطاعات والاحتياجات التمويلية.
ولا تقتصر جهات التمويل الحكومية على تقديم القروض المباشرة، إذ يمكن أن تشمل أدواتها التمويل التنموي، والتمويل المشترك مع المؤسسات المالية، وبرامج الضمان، وغيرها من الآليات التي تهدف إلى زيادة فرص وصول المنشآت إلى التمويل. فعلى سبيل المثال، يعمل بنك المنشآت الصغيرة والمتوسطة مع البنوك وشركات التمويل ومنصات التمويل الجماعي بالدين من خلال نماذج مختلفة لتوفير حلول تمويلية للمنشآت الصغيرة والمتوسطة، وهنا نوضح الفرق بين التمويل الحكومي والتمويل المصرفي والدعم أو الضمانات الحكومية:
- التمويل الحكومي:
هو تمويل تقدمه جهة حكومية أو تنموية مباشرة، وفق برنامج يستهدف فئات أو قطاعات أو أغراضًا محددة. وتحدد كل جهة شروط الأهلية وقيمة التمويل ومدته وآلية السداد بحسب البرنامج.
- التمويل المصرفي التجاري:
تقدمه البنوك والمؤسسات المالية وفق سياساتها الائتمانية والمنتجات المتاحة لديها. وقد تدخل بعض الجهات الحكومية في هذه المنظومة من خلال برامج تمويل مشتركة أو ترتيبات تساعد على توسيع وصول المنشآت إلى التمويل، دون أن يعني ذلك أن البنك أصبح جهة حكومية.
- برامج الدعم أو الضمانات الحكومية:
لا تعني بالضرورة أن الجهة الحكومية تمنح المنشأة المبلغ مباشرة. ففي بعض الحالات، تقدم الجهة ضمانًا لصالح جهة التمويل لتقليل جزء من مخاطر التمويل وتشجيع المؤسسات المالية على تمويل المنشآت المستهدفة. ويُعد برنامج كفالة مثالًا على ذلك؛ إذ تتقدم المنشأة بطلب التمويل إلى جهة تمويل متعاونة، بينما يدرس البرنامج طلب الضمان عند الحاجة ويصدر الكفالة لصالح جهة التمويل في حال الموافقة.
ما أبرز جهات التمويل في السعودية؟
تضم جهات التمويل في السعودية منظومة متنوعة من البنوك والصناديق والجهات التنموية، وتختلف أدوارها بحسب القطاع وحجم المنشأة ومرحلة المشروع والغرض من التمويل. لذلك، لا تعمل جميع الجهات بالطريقة نفسها؛ فبعضها يقدم التمويل مباشرة، بينما يعتمد بعضها على الشراكة مع البنوك وشركات التمويل، أو يركز على قطاعات اقتصادية محددة. ومن أبرز الجهات التي يمكن التعرف عليها:
يقدم بنك التنمية الاجتماعية مجموعة من المنتجات التمويلية الموجهة إلى المنشآت ورواد الأعمال، وتشمل دعم المشاريع الجديدة والقائمة وتنميتها، مع اختلاف المنتجات بحسب طبيعة المشروع والفئة المستهدفة. وتشمل محفظته التمويلية منتجات لرواد الأعمال، والامتياز التجاري، والمنشآت متناهية الصغر والصغيرة، إلى جانب برامج مخصصة لبعض القطاعات.
يختص بنك المنشآت الصغيرة والمتوسطة بتمكين المنشآت متناهية الصغر والصغيرة والمتوسطة من الوصول إلى الحلول التمويلية المناسبة. ولا يعتمد دوره على تقديم التمويل المباشر للمنشآت فقط، بل يعمل أيضًا من خلال نماذج تمويلية مع البنوك وشركات التمويل ومنصات التمويل الجماعي بالدين، بهدف زيادة الفرص التمويلية المتاحة للقطاع.
يركز صندوق التنمية الصناعية السعودي على قطاعات الصناعة والطاقة والتعدين والخدمات اللوجستية، ويوفر حلولًا تمويلية متعددة تشمل تمويل المشاريع الجديدة والتوسعات، وتمويل رأس المال العامل، وتمويل سلاسل الإمداد والاستحواذ وغيرها. ولذلك يرتبط دور الصندوق بصورة أساسية بالمشروعات والمنشآت العاملة في القطاعات التي تدخل ضمن نطاقه.
- صندوق التنمية الزراعية
يستهدف صندوق التنمية الزراعية دعم القطاع الزراعي وتمويل المشروعات والأنشطة المرتبطة به، بما يتوافق مع أهداف التنمية الزراعية والأمن الغذائي والاستدامة. ويختلف نطاق التمويل وفق نوع النشاط والمشروع والفئة المستفيدة، ولذلك ينبغي الرجوع إلى المنتجات والبرامج التي يتيحها الصندوق عند دراسة الاحتياج التمويلي.
- صندوق التنمية السياحي
يركز صندوق التنمية السياحي على تمكين وتطوير المشاريع والمنشآت العاملة في القطاع السياحي، بما يدعم الاستثمار في الأنشطة والمشروعات السياحية. وتختلف الحلول المتاحة بحسب طبيعة المشروع وحجمه والبرنامج المطبق، لذلك لا ينطبق التمويل السياحي بالضرورة على جميع أنواع المنشآت أو الأنشطة التجارية.
- صندوق التنمية العقارية
يختص صندوق التنمية العقارية بالتمويل والتنمية في المجال العقاري، وتشمل منظومته القروض العقارية المباشرة أو المدعومة، إضافة إلى الضمانات للمطورين وجهات التمويل وفق النظام والبرامج المعتمدة. ويختلف دوره عن الجهات التي تركز على تمويل المنشآت التجارية أو المشاريع في القطاعات الإنتاجية، إذ يرتبط بصورة أساسية بالتمويل والتنمية العقارية.
- صندوق التنمية الثقافي
يستهدف صندوق التنمية الثقافي المنشآت والمشروعات العاملة في القطاعات الثقافية، ويقدم مجموعة من الأدوات تشمل التمويل والاستثمار والحوافز، إلى جانب خدمات تطويرية واستشارية. وتشمل القطاعات المدعومة مجالات متعددة مثل الأفلام والموسيقى والنشر والتراث والمتاحف وفنون الطهي والمهرجانات والفعاليات وغيرها، ما يجعل نطاق الاستفادة مرتبطًا بطبيعة النشاط الثقافي.
ما هي شروط جهات التمويل؟
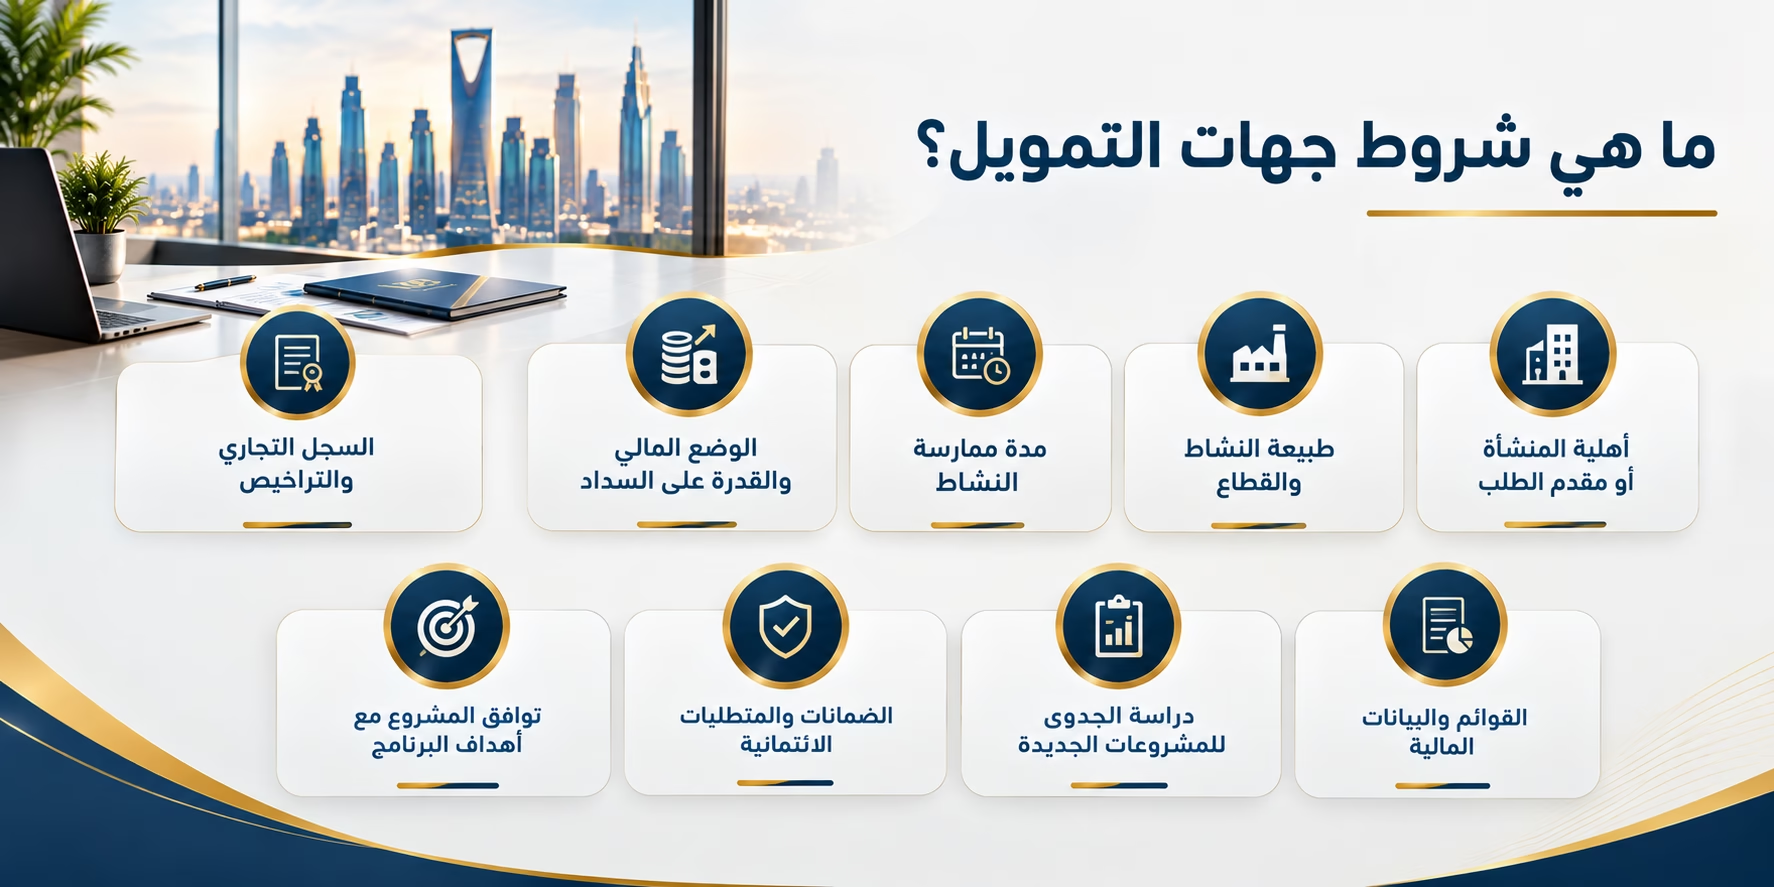
لا توجد شروط موحدة تنطبق على جميع جهات التمويل الحكومية في السعودية، إذ تحدد كل جهة متطلبات الأهلية وفق طبيعة برنامجها، ونوع النشاط، وحجم المنشأة، والغرض من التمويل. وقد تختلف الشروط أيضًا بين المنتجات التابعة للجهة نفسها؛ فبعض المنتجات يستهدف المنشآت الجديدة، بينما يخصص بعضها الآخر للشركات القائمة أو لتمويل رأس المال العامل والتوسعات. وتوضح المنتجات الحالية لبنك التنمية الاجتماعية، على سبيل المثال، اختلاف متطلبات التمويل بحسب المنتج والمرحلة التي تمر بها المنشأة، ومن ضمن الشروط:
- أهلية المنشأة أو مقدم الطلب:
يجب أن تتوافق حالة المتقدم القانونية والمالية مع الفئة المستهدفة في البرنامج، وقد تضع بعض المنتجات شروطًا تتعلق بملكية المنشأة أو جنسية مقدم الطلب أو حجمها.
- طبيعة النشاط والقطاع:
تنظر الجهة إلى النشاط الذي تمارسه المنشأة ومدى دخوله ضمن القطاعات أو الأنشطة المستهدفة. وقد تستبعد بعض البرامج أنشطة محددة وفق سياساتها التمويلية.
- مدة ممارسة النشاط:
قد تشترط بعض المنتجات وجود فترة تشغيلية محددة قبل التقدم، خصوصًا في تمويل المنشآت القائمة. فعلى سبيل المثال، يشترط أحد منتجات بنك التنمية الاجتماعية المخصصة للشركات القائمة مرور مدة محددة على تشغيل المنشأة، إلى جانب متطلبات أخرى مرتبطة بالإيرادات والسجل الائتماني.
- الوضع المالي والقدرة على السداد:
يمثل الوضع المالي للمنشأة عنصرًا أساسيًا في تقييم طلب التمويل، ويشمل ذلك الإيرادات والمصروفات والتدفقات النقدية والالتزامات القائمة والسجل الائتماني، بهدف تقييم قدرة المنشأة على تحمل التمويل وسداد مستحقاته.
- السجل التجاري والتراخيص:
قد تطلب الجهة وجود سجل تجاري ساري ومستندات نظامية مرتبطة بالنشاط، إلى جانب التراخيص اللازمة لممارسة النشاط بحسب طبيعته. وتظهر هذه المتطلبات ضمن المستندات المطلوبة في عدد من المنتجات التمويلية.
- القوائم والبيانات المالية:
قد تطلب الجهة قوائم مالية مدققة أو داخلية، وإقرارات ضريبية، وكشوف حسابات أو بيانات مالية أخرى بحسب طبيعة المنتج وحجم المنشأة ومدة نشاطها. ويحدد كل برنامج المستوى المطلوب من البيانات المالية وفق آلية التقييم الخاصة به.
- دراسة الجدوى للمشروعات الجديدة:
في حالة المشاريع الجديدة أو بعض المشروعات التوسعية، قد تكون دراسة الجدوى أو خطة العمل من المستندات المطلوبة لتقييم المشروع، إلى جانب عروض الأسعار والمعلومات التشغيلية والمالية. ويطلب بعض منتجات تمويل المشاريع مستندات قانونية ومالية ودراسة جدوى وفق متطلبات التقديم والتقييم.
- الضمانات والمتطلبات الائتمانية:
قد ترتبط الموافقة بتقديم ضمانات أو استيفاء متطلبات ائتمانية معينة، وتختلف طبيعتها بحسب قيمة التمويل ونوع المنتج والجهة الممولة. لذلك لا ينبغي افتراض وجود ضمان موحد لجميع البرامج.
- توافق المشروع مع أهداف البرنامج:
تنظر الجهات التمويلية والتنموية إلى مدى توافق المشروع أو النشاط مع الفئة والقطاع والأهداف التي صُمم البرنامج لدعمها. ولهذا قد يكون المشروع مؤهلًا من حيث الشكل، لكنه غير مستوفٍ لمتطلبات منتج تمويلي محدد.
كيف تختار جهات التمويل المناسبة؟
لا يبدأ اختيار جهات التمويل المناسبة من اسم الجهة أو شهرتها، وإنما من تحديد طبيعة الاحتياج التمويلي للمنشأة، ثم البحث عن البرامج التي تتوافق مع النشاط وحجم التمويل والغرض منه وقدرة الشركة على السداد. وتختلف المنتجات التمويلية من جهة إلى أخرى من حيث الفئات المستهدفة، وفترة السداد، والمتطلبات، والضمانات، والتكلفة؛ لذلك فإن مقارنة هذه العناصر تساعد على تضييق الخيارات واختيار البرنامج الأكثر ملاءمة لطبيعة المشروع ووضعه المالي، ومن أبرز العوامل التي يمكن الاعتماد عليها:
- توافق نشاط الشركة مع اختصاص الجهة:
ابدأ بالتأكد من أن نشاط المنشأة والقطاع الذي تعمل فيه يقعان ضمن الفئات المستهدفة للبرنامج، إذ تختلف الجهات والبرامج بحسب القطاعات ومراحل نمو المنشآت. وتوفر «منشآت» دليلًا للبرامج الحكومية يمكن البحث فيه وفق الجهة الحكومية ومرحلة حياة المنشأة ونشاطها.
- حجم التمويل المطلوب:
حدد المبلغ الذي تحتاج إليه المنشأة بناءً على احتياجاتها الفعلية، ثم قارن بين الحد التمويلي للبرنامج والمبلغ المطلوب، بدلًا من طلب تمويل أكبر من الحاجة. وتختلف حدود التمويل باختلاف المنتج والجهة والغرض من التمويل.
- الغرض من التمويل:
حدد مسبقًا ما إذا كان التمويل مخصصًا لرأس المال العامل، أو شراء الأصول، أو التوسع، أو إنشاء مشروع جديد، أو تمويل احتياجات تشغيلية محددة. فبعض المنتجات تكون موجهة إلى استخدامات معينة؛ مثل تمويل رأس المال العامل أو المشاريع أو سلاسل الإمداد.
- مدة التمويل وفترة السداد:
قارن بين مدة التمويل وفترة السماح وجدول الأقساط، وتأكد من توافقها مع دورة التدفقات النقدية للمنشأة. فاختيار مدة قصيرة مع تدفقات نقدية بطيئة قد يرفع الضغط على السيولة، بينما قد تكون مدة أطول أكثر ملاءمة لبعض المشروعات بحسب شروط المنتج وتكلفته.
- التكلفة والرسوم:
لا تقتصر المقارنة على قيمة التمويل، بل تشمل التكلفة الإجمالية، وهوامش الربح أو تكلفة التمويل، والرسوم الإدارية وأي تكاليف أخرى مرتبطة بالمنتج. وتوضح «كفالة» أن هوامش الربح تختلف بين جهات التمويل وفق نوع التمويل وفترة السداد ومعايير أخرى.
- الضمانات المطلوبة:
تحقق من نوع الضمانات التي قد تطلبها الجهة الممولة وقيمتها، وما إذا كان البرنامج الحكومي يوفر ضمانًا أو كفالة تساعد على الحصول على التمويل. ولا يعني وجود برنامج ضمان حكومي بالضرورة إلغاء جميع الضمانات التي قد تطلبها جهة التمويل.
- متطلبات الأهلية:
راجع شروط البرنامج المتعلقة بعمر المنشأة، وحجمها، والإيرادات، والقطاع، والملاءة المالية، والسجل الائتماني، وغيرها من المتطلبات المحددة لكل منتج. فمثلًا، تختلف المنتجات داخل الجهة التمويلية نفسها بحسب الفئة المستهدفة وطبيعة النشاط.
- قدرة المنشأة على السداد:
قبل قبول أي تمويل، يجب تقدير أثر الأقساط والتكاليف التمويلية في التدفقات النقدية المستقبلية، والتأكد من قدرة النشاط على الوفاء بالالتزامات دون التأثير في المصروفات التشغيلية الأساسية. فالتمويل يمثل التزامًا ماليًا يجب إدراجه ضمن التخطيط النقدي للمنشأة.
ما المستندات المطلوبة للتقدم إلى جهات التمويل؟
تختلف المستندات المطلوبة للتقدم إلى جهات التمويل بحسب طبيعة الجهة والمنتج التمويلي وحالة المنشأة، سواء كانت قائمة أو جديدة، وكذلك الغرض من التمويل، وقد تشمل المتطلبات بيانات نظامية ومالية تساعد الجهة على التحقق من أهلية المتقدم وتقييم وضعه المالي وقدرته على السداد. لذلك، من المهم مراجعة قائمة المتطلبات الخاصة بالبرنامج قبل التقديم، وتجهيز المستندات والبيانات بصورة محدثة ودقيقة لتجنب تأخر الإجراءات، وهي:
- الهوية والبيانات النظامية.
- السجل التجاري والتراخيص.
- القوائم والبيانات المالية.
- كشوف الحسابات عند طلبها.
- بيانات الإيرادات والمصروفات.
- دراسة الجدوى وخطة العمل للمشروعات الجديدة.
- العقود أو المستندات المرتبطة بالمشروع عند الحاجة.
أخطاء يجب تجنبها عند البحث عن جهات التمويل
قد يؤدي البحث غير الدقيق عن جهات التمويل إلى اختيار برنامج لا يتناسب مع طبيعة المنشأة أو الحصول على تمويل لا يتوافق مع احتياجاتها الفعلية، لذلك، لا يكفي معرفة الجهات والبرامج المتاحة، بل يجب مراجعة شروط كل منتج ومقارنة البدائل وفق النشاط والغرض من التمويل والقدرة على السداد، ومن أبرز الأخطاء التي ينبغي تجنبها ما يلي:
- التقديم على جهة لا تناسب نشاط المنشأة:
قد تكون بعض البرامج مخصصة لقطاعات أو مراحل معينة من نمو المنشآت، لذلك يجب التأكد من توافق النشاط مع الفئة المستهدفة للبرنامج.
- طلب مبلغ أكبر من الاحتياج الفعلي:
زيادة قيمة التمويل دون حاجة واضحة قد ترفع الالتزامات والأقساط المستقبلية، لذلك ينبغي تحديد حجم الاحتياج بناءً على تقديرات مالية واقعية.
- تجاهل التكلفة الإجمالية للتمويل:
لا ينبغي النظر إلى مبلغ التمويل وحده، بل يجب حساب التكلفة المرتبطة به والرسوم وأي التزامات أخرى وفق شروط المنتج.
- عدم قراءة شروط السداد:
تجاهل مدة السداد وجدول الأقساط وفترة السماح، إن وجدت، قد يؤدي إلى اختيار تمويل لا يتناسب مع التدفقات النقدية للمنشأة.
- تقديم بيانات مالية غير محدثة:
البيانات غير الدقيقة أو القديمة قد تؤثر في تقييم الوضع المالي للمنشأة، لذلك يجب تجهيز المعلومات المالية وفق أحدث بيانات متاحة ومراجعتها قبل التقديم.
- الاعتماد على معلومات قديمة عن البرامج التمويلية:
تتغير المنتجات وشروط الأهلية والبرامج بمرور الوقت؛ لذلك يجب الرجوع إلى القنوات الرسمية للجهة قبل اتخاذ قرار التقديم، بدل الاعتماد على معلومات منشورة سابقًا.
- عدم مقارنة البدائل المتاحة:
الاقتصار على جهة واحدة قد يحجب خيارات أخرى أكثر توافقًا مع احتياج المنشأة. وتتيح الأدلة الحكومية البحث عن البرامج وفق الجهة ومرحلة حياة المنشأة والنشاط، بما يساعد على توسيع نطاق المقارنة.
وفي نهاية ما عرضناه؛ فإن معرفة جهات التمويل الحكومية تمثل خطوة أولى لفهم الخيارات التمويلية المتاحة أمام المنشآت والمشروعات في السعودية، لكنها لا تعني أن جميع الجهات أو البرامج تناسب كل حالة، ويعتمد اختيار التمويل الملائم على طبيعة النشاط، وحجم الحاجة، والغرض من التمويل، وشروط البرنامج، والتكلفة، وقدرة المنشأة على الوفاء بالتزامات السداد، لذلك، ينبغي التعامل مع التمويل باعتباره قرارًا ماليًا يرتبط باحتياجات المنشأة ووضعها المالي، وليس بمجرد توافر برنامج تمويلي.